CBAM c’est quoi ?
Une tarification du carbone appliquée aux importations
Vous avez sans doute croisé deux sigles pour désigner le même texte. CBAM signifie Carbon Border Adjustment Mechanism. Son équivalent français, le MACF, veut dire mécanisme d’ajustement carbone aux frontières. Les deux renvoient au règlement (UE) 2023/956, que le Parlement européen et le Conseil ont adopté le 10 mai 2023.
Le principe est simple : un produit importé dans l’Union paie le même prix du carbone qu’un produit fabriqué sur place. Les industriels européens achètent déjà des quotas sur le marché carbone, l’EU ETS. Le CBAM étend cette règle aux importations.
On parle souvent de taxe CBAM, mais il n’existe pas de taux fixe. L’importateur achète des certificats dont le prix suit le marché carbone, à la hausse comme à la baisse.
Le dispositif s’inscrit dans le paquet Fit for 55. L’Europe devient ainsi la première grande puissance commerciale à tarifer le carbone à ses frontières.
🙌 A noter
Le paquet « Ajustement à l’objectif 55 » vise une baisse d’au moins 55 % des émissions nettes de gaz à effet de serre de l’UE d’ici 2030 par rapport à 1990, avant la neutralité climatique en 2050. (Conseil de l’Union européenne)
En France, deux administrations se partagent les rôles :
- La Direction générale de l’énergie et du climat (DGEC) agit comme autorité compétente. Elle instruit les demandes des importateurs et suit leurs déclarations.
- La douane (DGDDI) contrôle de son côté chaque importation au moment du dédouanement.
Face à l’administration française, vous lirez surtout le sigle MACF, alors que vos fournisseurs étrangers parleront de CBAM. Gardez les deux termes en tête pour vos échanges et vos recherches documentaires. (Douane française, dossier MACF)
Pourquoi l’Union européenne a créé le CBAM carbone
Tout part d’un risque bien connu des économistes, la fuite de carbone. Une entreprise délocalise son usine vers un pays où le carbone reste gratuit, ou des importations plus émettrices remplacent la production locale. Dans les deux cas, les émissions changent d’adresse et l’Europe perd des usines.
Le CBAM carbone répond donc à un double enjeu, climatique et industriel. Il protège des filières qui irriguent l’automobile comme l’agriculture.
Jusqu’ici, l’Union protégeait ses industriels grâce aux quotas gratuits de l’EU ETS. Avec 85 % de quotas gratuits, une tonne de CO₂ à 100 € ne coûte que 15 € à un aciériste, ce qui émousse l’incitation à décarboner. Le mécanisme prend le relais à mesure que ces quotas s’effacent. Il pousse aussi les pays exportateurs à créer leur propre prix du carbone.
🎯Bon à savoir
L’effet d’entraînement se vérifie déjà. Le Royaume-Uni lance son propre mécanisme d’ajustement carbone aux frontières le 1er janvier 2027, sur l’aluminium, le ciment, les engrais, l’hydrogène, le fer et l’acier. (GOV.UK)
Quels produits et quelles entreprises sont concernés par le CBAM ?
Six familles de produits à forte intensité carbone
Le périmètre actuel couvre six familles de marchandises.
On y trouve :
- le fer et l’acier,
- l’aluminium,
- le ciment,
- les engrais azotés,
- l’hydrogène
- l’électricité
Ces secteurs combinent des procédés très émetteurs et une forte exposition à la concurrence internationale. Ensemble, ils pèsent environ la moitié des émissions industrielles de l’Union.
Le texte raisonne en codes de nomenclature combinée (NC), ceux de votre déclaration d’importation. La liste de l’annexe I dépasse les matières premières et inclut par exemple les vis et boulons en acier (code 7318). Un distributeur de quincaillerie peut donc se retrouver concerné.
🙌 A noter
Avant toute estimation, croisez vos déclarations en douane avec la liste officielle des codes NC. Un seul code mal identifié fausse votre diagnostic. (Annexe I du règlement (UE) 2023/956)
Le règlement retient les émissions intrinsèques, celles de la fabrication. Pour le ciment et les engrais, l’électricité consommée par l’usine s’ajoute aux émissions directes. Les produits originaires d’Islande, du Liechtenstein, de Norvège et de Suisse bénéficient d’une exemption.
Le périmètre va s’élargir. La Commission propose d’intégrer environ 180 produits en aval, riches en acier ou en aluminium, dès 2028.
Le seuil de 50 tonnes, un critère de tonnage et non de taille
L’obligation repose sur l’importateur établi dans l’Union, identifié par son numéro EORI, l’identifiant douanier unique de toute entreprise qui importe ou exporte. Il peut confier ce rôle à son représentant en douane indirect. Une entreprise établie hors de l’Union passe d’office par un tel représentant.
Depuis le règlement Omnibus (UE) 2025/2083, un seuil d’exemption de 50 tonnes s’applique. Il se calcule en masse cumulée sur l’année civile, acier, aluminium, ciment et engrais confondus. Au-delà, toutes les tonnes comptent, y compris les 50 premières. Une PME qui importe 40 tonnes d’acier et 15 tonnes d’aluminium déclare donc ses 55 tonnes.
L’électricité et l’hydrogène échappent au seuil : leur importateur est concerné dès la première unité. La taille de l’entreprise compte peu.
🎯Bon à savoir
Entre le 1er avril 2025 et le 31 mars 2026, le seuil de 50 tonnes aurait exempté 0,87 % des émissions intrinsèques importées, sous la limite de 1 % fixée par le règlement. (Commission européenne, DG TAXUD, 30 septembre 2026)
Comment fonctionne la taxe CBAM en 2026 et 2027 ?
Un calendrier en deux temps
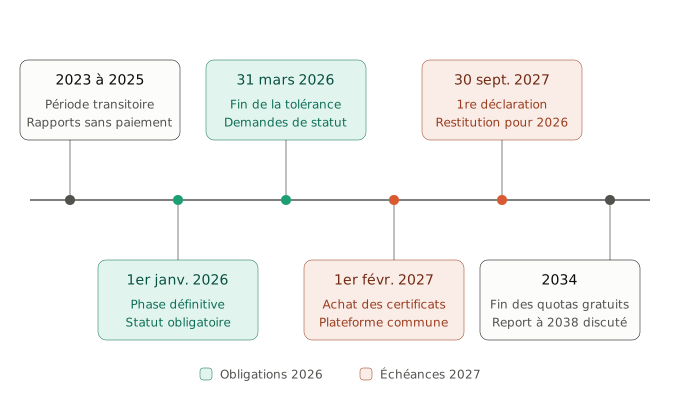
Le mécanisme a démarré par trois ans de rodage, sans paiement, pour collecter les premières données. Depuis le 1er janvier 2026, l’année sert au comptage : chaque tonne importée compte. La facture arrive en 2027, avec l’achat des certificats dès février et une première échéance le 30 septembre 2027.
En toile de fond, le recul des quotas gratuits jusqu’en 2034 fait grimper le coût d’année en année. Retenez cette date pour vos projections budgétaires, tant que le report à 2038 reste une simple proposition.
Les obligations du déclarant CBAM autorisé
Depuis le 1er janvier 2026, seul un déclarant MACF autorisé peut dédouaner des marchandises couvertes au-delà du seuil. La demande se fait sur le registre MACF 2.0 et la DGEC l’instruit. Le numéro de compte obtenu (CBAM-FR-…) figure ensuite sur chaque déclaration en douane, et la douane en vérifie automatiquement la validité.
Le déclarant dépose chaque année une déclaration annuelle de ses importations et des émissions associées. Dès 2027, il doit aussi détenir à chaque fin de trimestre des certificats couvrant au moins 50 % des émissions de l’année. Importer sans statut expose à une sanction de trois à cinq fois l’amende ETS par certificat manquant.
Les certificats CBAM et leur prix
Toutes les obligations du déclarant tournent autour du certificat. Vous l’achetez à partir du 1er février 2027, en détenez au moins 50 % chaque trimestre et le restituez chaque 30 septembre. Un certificat CBAM couvre une tonne de CO₂ équivalent émise lors de la fabrication d’un produit importé.
Son prix suit le marché carbone européen. La Commission le publie chaque trimestre en 2026, puis chaque semaine dès 2027. C’est la date d’importation qui fixe le prix : vos importations de 2026 se paient en 2027, aux prix de 2026.
🙌 A noter
Le certificat vaut 75,36 € au premier trimestre 2026, 75,28 € au deuxième et 82,32 € au troisième, soit plus de 9 % de hausse en un trimestre. (Commission européenne, prix des certificats)
Contrairement aux quotas ETS, ces certificats sont nominatifs et ne se revendent pas. Un excédent peut être racheté, dans la limite d’un tiers des achats de l’année précédente. Deux déductions allègent la note : les quotas gratuits encore alloués aux producteurs européens, et le prix du carbone déjà payé dans le pays d’origine.
Combien coûte le CBAM ? La qualité des données fait la différence
Valeurs par défaut ou émissions réelles
La facture se calcule ainsi : émissions intrinsèques × prix du certificat, moins les déductions. Le prix suit le marché. Les émissions, elles, dépendent de la qualité de vos données.
Deux options s’offrent à vous. Les valeurs par défaut de la Commission, fixées par produit et par pays d’origine, s’appliquent quand votre fournisseur ne transmet rien. Elles restent volontairement pénalisantes.
À la demande de la France, la Commission a ramené à 1 % la majoration des valeurs par défaut des engrais importés, contre 10 % pour les autres produits. (Assemblée nationale, réponse ministérielle du 18 août 2026)
Les émissions réelles de l’usine peuvent réduire la facture si votre fournisseur produit plus proprement que la moyenne. Elles doivent toutefois être validées par un vérificateur accrédité. En attendant, l’administration recommande d’estimer le coût 2026 sur les valeurs par défaut, avec sa calculatrice gratuite.
Le vrai levier se situe chez vos fournisseurs : identifiez ceux qui pèsent le plus et expliquez-leur les données attendues.
Quelles limites et quels impacts pour les entreprises ?
Des points de vigilance à anticiper
Le mécanisme rebat les cartes de vos achats. Cinq écueils méritent votre attention dès maintenant :
- Des tensions commerciales : plusieurs pays exportateurs y voient une barrière déguisée, et des ONG redoutent ses effets sur les économies en développement.
- Des prix en hausse : le coût des certificats se répercute sur les marchandises importées, puis sur les produits finis. Un fabricant de machines qui achète de l’acier hors UE verra ses marges se tendre. Le secteur agricole en fait déjà l’expérience avec les engrais.
- Une charge administrative lourde : statut, déclaration annuelle, suivi trimestriel des certificats… Pour une PME sans équipe carbone, la marche paraît haute.
- Des données fragiles : les fournisseurs hors UE utilisent des méthodes hétérogènes. Une donnée peu fiable vous renvoie vers les valeurs par défaut, plus coûteuses.
- Un prix volatil : le certificat suit le marché ETS. Une hausse de 10 € par tonne se répercute sur toute votre facture annuelle.
Bilan carbone et CBAM : comment Consultis Environnement vous accompagne
Si vous avez déjà réalisé un bilan carbone, vous avez une longueur d’avance. Le scope 3, au poste « achats de biens », permet de repérer vos flux d’acier, d’aluminium ou d’engrais. Les émissions intrinsèques suivent la même logique qu’une analyse de cycle de vie. Nos consultants s’appuient sur ces bases pour sécuriser la partie la plus exigeante du dispositif, la donnée carbone.
Tout démarre par un diagnostic d’exposition. À partir de vos déclarations en douane, nous cartographions vos importations par code NC et par pays d’origine. Vous savez rapidement si vous dépassez le seuil et quel budget prévoir pour la taxe CBAM. Nous fiabilisons ensuite vos données d’émissions grâce à un Bilan Carbone ou une ACV, puis nous vous aidons à collecter des valeurs réelles auprès de vos fournisseurs.
Ces données servent plusieurs fois. Elles alimentent votre déclaration annuelle, votre rapport CSRD et un plan d’achats bas carbone. Organisme certifié Qualiopi, nous formons aussi vos équipes achats, RSE et finance.
A retenir sur le CBAM
aucun
Qu’est-ce que le CBAM ?
Le CBAM (Carbon Border Adjustment Mechanism), ou MACF en français, est un mécanisme européen adopté en mai 2023 qui impose aux importateurs d’acheter des certificats carbone pour les produits entrant dans l’Union européenne. Son principe : un produit importé paie le même prix du carbone qu’un produit fabriqué sur le sol européen, pour éviter que les industries européennes ne soient pénalisées face à des concurrents opérant dans des pays sans contrainte carbone.
Qu’est-ce que la taxe CBAM et combien coûte-t-elle ?
Le CBAM n’est pas une taxe à taux fixe : l’importateur achète des certificats dont le prix suit le marché carbone européen (EU ETS), publié chaque trimestre en 2026 puis chaque semaine dès 2027. Le certificat valait 75,36 € au premier trimestre 2026 et 82,32 € au troisième, soit une hausse de plus de 9 % en un trimestre. La facture se calcule ainsi : émissions intrinsèques du produit × prix du certificat, moins les éventuelles déductions.
Qui est concerné par le CBAM ?
Tout importateur établi dans l’Union européenne qui importe des produits couverts au-delà de 50 tonnes cumulées par année civile est concerné. Les six familles de produits visées sont le fer et l’acier, l’aluminium, le ciment, les engrais azotés, l’hydrogène et l’électricité. La taille de l’entreprise ne compte pas : une PME qui importe 55 tonnes d’acier et d’aluminium combinées doit déclarer l’intégralité de ses importations.
Quel est le calendrier du CBAM en 2026 et 2027 ?
Depuis le 1er janvier 2026, chaque tonne importée de produits couverts est comptabilisée. La phase de paiement démarre en 2027 : les importateurs doivent acheter leurs premiers certificats dès février, détenir à chaque fin de trimestre des certificats couvrant au moins 50 % des émissions de l’année, et procéder à la restitution finale le 30 septembre 2027. Importer sans statut de déclarant MACF autorisé expose à une sanction de trois à cinq fois l’amende ETS par certificat manquant.
Qu’est-ce qu’un déclarant CBAM autorisé et comment le devenir ?
Depuis le 1er janvier 2026, seul un déclarant MACF autorisé peut dédouaner des marchandises couvertes au-delà du seuil de 50 tonnes. La demande s’effectue sur le registre MACF 2.0 auprès de la DGEC, qui instruit le dossier et attribue un numéro de compte (CBAM-FR-…) à mentionner sur chaque déclaration en douane. Importer sans ce statut expose à une sanction de trois à cinq fois l’amende ETS par certificat manquant.